Categorias
Novo Blog
Quanto custa realmente produzir um quilograma de pipoca em uma fábrica? A resposta depende de mais do que apenas o preço dos grãos de milho. Os fabricantes também precisam considerar o óleo de estouro, o açúcar ou o tempero, a mão de obra, a eletricidade, a embalagem, a depreciação do equipamento, a limpeza e as perdas de produção. A forma mais confiável de calcular o custo é dividir as despesas totais de produção de um período definido pelos quilogramas de pipoca acabada produzida durante esse mesmo período.
Para os fabricantes de snacks, esse cálculo ajuda a comparar métodos de produção, avaliar investimentos em equipamentos, definir preços de atacado e identificar onde ocorrem despesas evitáveis. A XFD fornece equipamento industrial de produção de pipoca para diferentes requisitos de fábrica, incluindo estourar, cobrir e operações de processamento relacionadas. Compreender a estrutura de custos primeiro facilita determinar qual configuração de equipamento atende às necessidades reais de produção de um negócio.
A fórmula básica é simples:
Custo de produção por quilograma = Custos totais de produção ÷ Total de quilogramas de pipoca acabada produzida
Para que este cálculo seja significativo, ambos os valores devem cobrir o mesmo período de produção e o mesmo escopo de custos. Por exemplo, uma fábrica que calcula seu custo de fabricação para um mês deve incluir as despesas de produção incorridas durante esse mês e dividi-las pelos quilogramas de pipoca acabada produzida durante o mesmo período.
Os fabricantes também devem definir o que conta como produto acabado. Pipoca estourada simples, pipoca com cobertura de caramelo e pipoca embalada para varejo podem ter estruturas de custos diferentes. Se o objetivo for calcular o custo de um produto acabado e embalado, os ingredientes de cobertura e os materiais de embalagem devem ser incluídos em vez de tratar os grãos estourados como o produto final.
É útil distinguir o custo de fabricação do custo total de venda de um produto. Frete para clientes, comissões de vendas, marketing e outras despesas de distribuição podem precisar ser adicionados ao calcular o custo total entregue ou ao avaliar a lucratividade. Essas despesas não devem ser misturadas a um valor de custo de fabricação sem identificar claramente o escopo.
Um cálculo de custo prático separa as despesas em categorias. Isso facilita a identificação dos maiores gerentes de custos e a comparação de uma configuração de produção com outra.
Matérias-primas. Grãos de milho, óleo de estouro, açúcar, ingredientes de caramelo, sal e pós de tempero contribuem para o custo do produto acabado. A quantidade usada por quilograma pode variar de acordo com a receita, o nível de cobertura, o rendimento do estouro e as perdas de material. Para pipoca saborizada, calcule o custo de cada ingrediente com base na quantidade efetivamente consumida pelo lote.
Mão de obra direta. Inclua a mão de obra necessária para preparação de materiais, operação de máquinas, transferência de produtos, verificações de qualidade, limpeza e embalagem. Mesmo onde uma linha é automatizada, os fabricantes devem contabilizar os operadores e a equipe de suporte necessários para operá-la.
Energia e utilidades. A eletricidade ou outra energia usada para estourar, cobrir, transportar, resfriar e embalar contribui para o custo de produção. O cálculo deve usar a energia real consumida durante o período de produção sempre que possível, em vez de confiar apenas na potência nominal de uma máquina.
Materiais de embalagem. Sacos, copos, caixas, rótulos e outros componentes de embalagem importam ao calcular o custo de um produto pronto para o varejo. O custo de embalagem por quilograma depende do tamanho da embalagem, da especificação do material, do número de sacos usados e de embalagens rejeitadas ou danificadas.
Equipamentos e manutenção. Inclua a depreciação do equipamento ou outra alocação de custo de equipamento aplicada consistentemente, juntamente com manutenção de rotina, peças de reposição e outras despesas relacionadas à produção. O preço de compra do equipamento sozinho não mostra o custo total de operação de uma linha ao longo de sua vida útil.
Desperdício e perdas de qualidade. Grãos não estourados, pedaços quebrados, defeitos de cobertura, derramamentos, embalagens rejeitadas e produtos que não podem ser vendidos afetam o custo da produção comercializável. Uma fábrica pode gastar a mesma quantia em materiais, mas relatar um custo maior por quilograma se uma parcela menor da produção se tornar produto acabado comercializável.
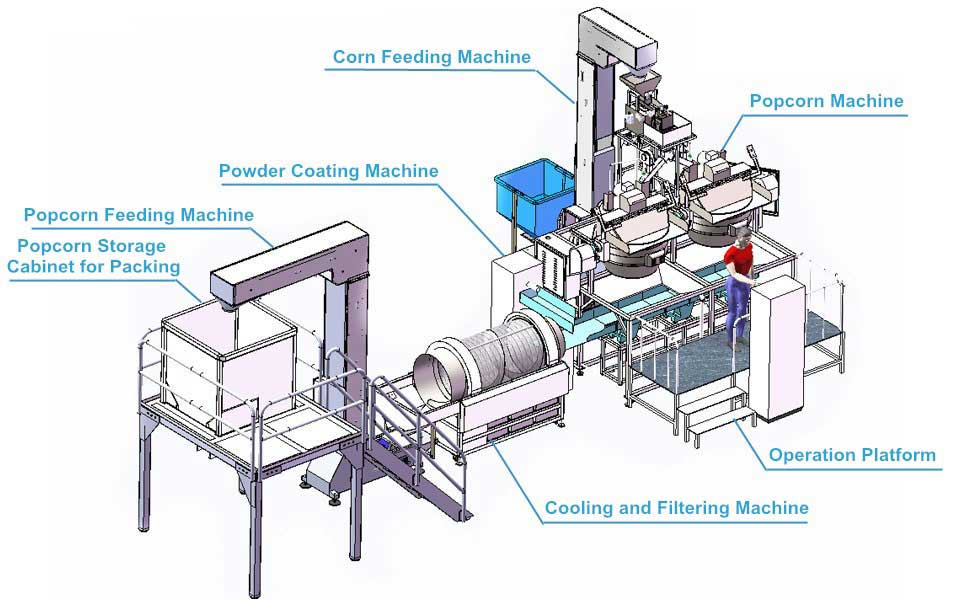
Para fábricas que produzem pipoca saborizada em escala, o custo da cobertura deve ser avaliado separadamente do estouro. A linha de produção e cobertura de pipoca da XFD combina múltiplos estágios de processamento, tornando-se relevante ao avaliar os custos de equipamento e operação associados tanto ao estouro quanto à aplicação de sabor.
O custo dos ingredientes deve ser calculado a partir do consumo real e da quantidade de pipoca acabada produzida. Uma maneira simples de começar é calcular o custo de cada ingrediente usado em um lote, somar os custos dos ingredientes e dividir esse total pela produção comercializável do lote em quilogramas.
Custo de ingrediente por quilograma = Custo total de ingredientes para o lote ÷ Quilogramas acabados comercializáveis do lote
Considere um lote hipotético que usa grãos de milho que custam $120, óleo que custa $25 e ingredientes aromatizantes que custam $35. O custo total dos ingredientes é $180. Se o lote produzir 90 kg de pipoca acabada comercializável, o custo dos ingredientes será de $2,00 por quilograma.
Este é um cálculo ilustrativo, não uma referência de custo de cliente da XFD ou um preço de mercado. Os custos reais dependerão de cotações de fornecedores locais, da receita, dos preços dos ingredientes, do rendimento da produção e da quantidade de produto acabado que atende aos requisitos de qualidade.
Para pipoca de caramelo ou fortemente temperada, o uso de ingredientes deve ser monitorado cuidadosamente. Uma mudança na proporção de cobertura pode aumentar o peso do produto acabado e, ao mesmo tempo, aumentar o consumo de material. Comparar lotes apenas pelo custo dos grãos de milho pode, portanto, dar uma imagem incompleta do custo final.
A capacidade de produção afeta o custo unitário porque algumas despesas operacionais são distribuídas pela produção acabada. Se uma fábrica produzir mais pipoca comercializável durante o mesmo período operacional sem um aumento proporcional nos custos fixos, a parcela de custo fixo por quilograma poderá diminuir.
No entanto, a capacidade nominal da máquina não é a mesma que a produção diária real. A produção real depende de horas de operação, tempo de ciclo do lote, suprimento de material, limpeza, trocas, tempo de inatividade, requisitos de cobertura e desempenho de embalagem. Uma máquina com maior capacidade nominal não produzirá automaticamente um quilograma de menor custo se funcionar de forma ineficiente ou criar mais perdas de produto.
Por exemplo, a XFD lista uma linha de produção de pipoca eletromagnética industrial com uma produção de aproximadamente 80 kg/h, enquanto uma configuração de várias máquinas é listada em aproximadamente 160 kg/h. Estas são capacidades publicadas específicas do modelo, não resultados de produção garantidos para todas as fábricas. A produção e o custo reais devem ser avaliados em relação à configuração selecionada e às condições de operação.
Ao comparar equipamentos, os fabricantes podem revisar a linha de produção de pipoqueira eletromagnética industrial com várias máquinas de pipoca da XFD para entender como um arranjo de várias máquinas pode se adequar a um plano de produção de maior rendimento.
A comparação útil não é simplesmente o custo de uma máquina em relação a outra. É o custo total de produção de um quilograma de pipoca acabada e aceitável no nível de rendimento que a fábrica consegue sustentar de forma realista.
A mão de obra e a energia devem ser alocadas ao processo de produção usando um método consistente. Se uma fábrica produz vários produtos no mesmo equipamento, ela pode alocar custos compartilhados de acordo com as horas de funcionamento da máquina, o tempo de produção, o consumo de energia ou outra medida razoável que reflita como os recursos são utilizados.
Para a mão de obra, registre as horas gastas em cada turno de produção e identifique quais atividades dão suporte ao lote. Para a energia, use leituras de medidores sempre que disponíveis. Se a medição direta não for possível, as estimativas podem se basear no tempo de funcionamento medido e no consumo do equipamento, mas as premissas devem ser documentadas e revisadas.
A automação pode reduzir parte do manuseio repetitivo e ajudar a coordenar as etapas de produção, mas as economias reais dependem da configuração da produção. Uma linha totalmente automática pode exigir menos intervenção manual em determinadas etapas, ao mesmo tempo em que ainda precisa de operadores para supervisão, reabastecimento, sanitização, manutenção e controle de qualidade.
Ao avaliar uma linha, compare as horas de trabalho esperadas e o uso de energia por quilograma juntamente com o preço de compra e o rendimento. A linha de produção e embalagem de pipoca totalmente automática da XFD é uma opção para fábricas que avaliam equipamentos integrados de produção e embalagem. Suas especificações publicadas podem ajudar a iniciar a comparação de equipamentos, enquanto uma cotação específica da fábrica e uma avaliação de produção são necessárias para uma estimativa de custo confiável.
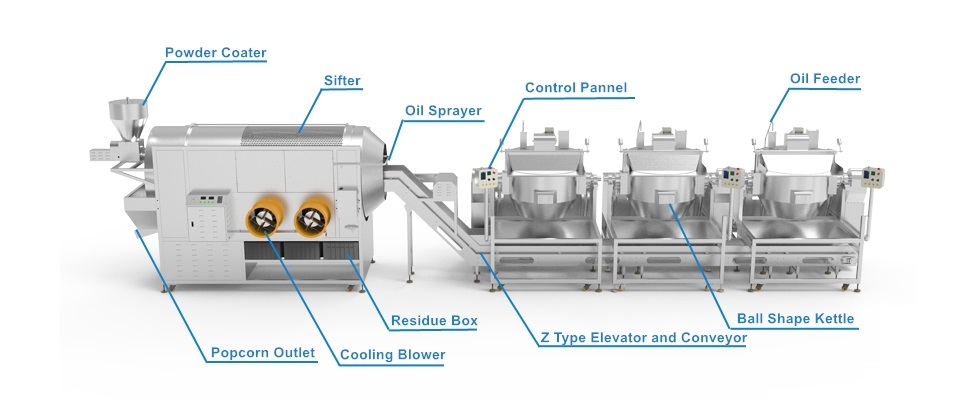
Para a pipoca temperada acabada, o estouro é apenas uma parte do processo de produção. A cobertura, o resfriamento e a embalagem podem adicionar custos de material, energia, mão de obra, manutenção e desperdício. Essas etapas devem ser incluídas sempre que a meta de custo for um produto com cobertura ou embalado, em vez de pipoca simples estourada.
Os custos de cobertura dependem do tipo e da quantidade de açúcar, caramelo, óleo, sal ou tempero aplicados. Se o excesso de cobertura for descartado ou a cobertura for desigual, a fábrica poderá consumir mais ingredientes por quilograma de produto comercializável. O resfriamento e o transporte também devem ser considerados quando afetarem a taxa de transferência, o manuseio do produto ou a quebra.
O custo da embalagem deve ser calculado usando o número e o tipo reais de embalagens consumidas. Por exemplo, um produto embalado em pequenos sacos de varejo pode exigir mais material de embalagem por quilograma do que um produto a granel. Defeitos de selagem, enchimento impreciso e sacos danificados podem aumentar ainda mais o custo da produção comercializável.
A XFD também oferece uma linha de produção de forno industrial de pipoca a ar quente equipada para a produção de pipoca e revestimento em pó. Ao comparar diferentes métodos de produção, os fabricantes devem avaliar a sequência completa de processamento, e não apenas a etapa de estouro, para entender o custo do produto final.
As reduções de custos mais eficazes geralmente vêm da identificação de perdas mensuráveis, em vez de simplesmente escolher o equipamento de menor preço. Os fabricantes podem começar rastreando um pequeno conjunto de indicadores operacionais em várias corridas de produção.
Qualquer alteração proposta deve ser testada em relação à qualidade do produto, consistência, segurança alimentar e requisitos do cliente. Reduzir o uso de ingredientes não é uma economia se resultar em um sabor inaceitável, cobertura deficiente ou mais produto rejeitado. Da mesma forma, aumentar a velocidade da linha não é benéfico se o resfriamento a jusante ou a embalagem não puderem lidar com a saída adicional.
As fábricas podem usar a planilha a seguir para calcular o custo por quilograma usando seus próprios registros operacionais. Os números devem cobrir o mesmo período de produção e todos os custos devem usar a mesma moeda.
| Categoria de custo | O que registrar |
|---|---|
| Matérias-primas | Grãos de milho, óleo, açúcar, sal e ingredientes aromatizantes utilizados |
| Mão de obra | Mão de obra de produção e embalagem alocada ao período |
| Energia e utilidades | Uso de energia de produção medido ou consistentemente estimado |
| Embalagem | Sacos, caixas de papelão, etiquetas e outros materiais de embalagem |
| Equipamentos e manutenção | Alocação de depreciação, serviços e peças relacionadas à produção |
| Outros custos de fabricação | Materiais de limpeza e outros custos indiretos de produção relevantes |
| Custo total de produção | Soma das categorias de custo aplicáveis |
| Produção comercializável | Total de quilogramas do produto acabado que atendem aos requisitos de qualidade |
| Custo por quilograma | Custo total de produção dividido pela produção comercializável |
Para uma comparação justa, utilize a mesma receita do produto, as mesmas definições de custo e o mesmo período contábil. Se duas linhas produzirem diferentes variedades de pipoca ou formatos de embalagem, calcule o custo de cada produto separadamente antes de comparar os resultados.
A escolha de equipamentos para uma fábrica de pipoca começa com o produto de destino, a produção esperada, o espaço disponível, o processo de produção e o nível de automação. Uma operação de pequeno porte e uma fábrica que atende a clientes atacadistas podem precisar de configurações muito diferentes.
A linha de equipamentos industriais da XFD inclui linhas de produção de pipoca eletromagnéticas, linhas de produção e revestimento de pipoca a ar quente, além de soluções integradas de produção e embalagem. Essas opções oferecem aos fabricantes diferentes configurações para avaliar de acordo com seus requisitos de produção e planos operacionais.
Antes de solicitar uma cotação, prepare as informações que exercem maior influência no cálculo de custos:
Com esses detalhes, a configuração do equipamento pode ser avaliada em relação às metas de produção da fábrica. Uma cotação útil deve permitir comparar o escopo do equipamento, as premissas de capacidade, os requisitos de instalação e as considerações operacionais, em vez de depender apenas do preço de compra.
Para fabricantes que planejam uma nova linha ou a modernização de uma fábrica existente, a XFD oferece equipamentos industriais de produção de pipoca para diferentes requisitos de capacidade. Entre em contato com a XFD informando sua capacidade-alvo, tipo de pipoca, requisitos de revestimento e necessidades de embalagem para discutir uma configuração de linha de produção adequada e avaliar os custos operacionais esperados.
Como calcular o custo de produção de um quilograma de pipoca?
Calcule as despesas totais de produção para um período definido e divida-as pelos quilogramas de pipoca acabada comercializável produzida durante o mesmo período. Inclua matérias-primas, mão de obra, energia, embalagem, custos de equipamentos, manutenção e custos indiretos de produção relevantes de acordo com o escopo de custo que está sendo medido.
Qual é o maior custo na fabricação de pipoca?
Não há uma única categoria de custo que seja a maior para todas as fábricas. Os preços dos ingredientes, a receita, as taxas de mão de obra, o consumo de energia, o formato da embalagem, a escala de produção e o rendimento do produto influenciam o resultado. Os fabricantes devem usar seus próprios registros de produção para identificar os principais fatores de custo.
Uma máquina de pipoca de maior capacidade sempre reduz o custo por quilograma?
Não. Uma capacidade maior pode distribuir alguns custos fixos por uma produção maior, mas o custo real depende da utilização, do consumo de energia, do quadro de funcionários, da manutenção, do rendimento do produto e do tempo de inatividade. Compare o custo por quilograma do produto acabado comercializável sob condições operacionais realistas.
A embalagem deve ser incluída no custo por quilograma?
Sim, se o cálculo tiver a intenção de representar o custo da pipoca embalada acabada. Se o cálculo abranger a pipoca a granel antes da embalagem, registre esse escopo claramente e calcule os custos de embalagem separadamente.
Como calcular o custo da pipoca caramelizada por quilograma?
Inclua o custo do milho estourado, óleo, açúcar ou ingredientes de caramelo, outros componentes da receita, mão de obra, energia, processamento relacionado ao revestimento, embalagem, se aplicável, e perdas de produção. Divida o custo total pelos quilogramas comercializáveis de pipoca caramelizada acabada.
Quais informações são necessárias para estimar o custo operacional de uma linha de produção industrial de pipoca?
Entradas úteis incluem a produção-alvo, receita do produto, horas de operação, consumo real de energia, requisitos de mão de obra, formato de embalagem, premissas de manutenção e rendimento comercializável esperado. As especificações dos equipamentos e uma cotação específica para a fábrica podem ajudar a estabelecer a base para uma avaliação posterior.
 No.58 TongMing Road,TongAn District,XiaMen City,FuJian Province
 +86-592-5701935
Se você está interessado em quaisquer XFD produto, por favor, deixe-nos uma mensagem que responderemos em breve.
Copyright © 2012-2026 XFD XIAMEN MACHINERY TECHNOLOGY LTD..Todos os direitos reservados.
 português
 English
 Deutsch
 русский
 español
 Nederlands
 العربية
 हिंदी


